---
title: "Waarom vraagt je bank om een taxatierapport?"
description: "Lees waarom een Nederlandse geldverstrekker om een taxatierapport vraagt, wat wordt gecontroleerd en welke vragen je vóór de opdracht stelt in Rotterdam."
url: "https://taxateurrotterdam.pro/nl/waarom-vraagt-je-bank-om-een-taxatierapport/"
locale: "nl"
author: "Redactie Taxateur Rotterdam Pro"
publishedDate: "2026-09-02T00:00:00.000Z"
updatedDate: "2026-09-17T00:00:00.000Z"
categories: "Hypotheek en taxatie"
tags: "hypotheektaxatie Rotterdam, taxatierapport, geldverstrekker, woningwaarde"
---
# Waarom vraagt je bank om een taxatierapport?
Lees waarom een Nederlandse geldverstrekker om een taxatierapport vraagt, wat wordt gecontroleerd en welke vragen je vóór de opdracht stelt in Rotterdam.
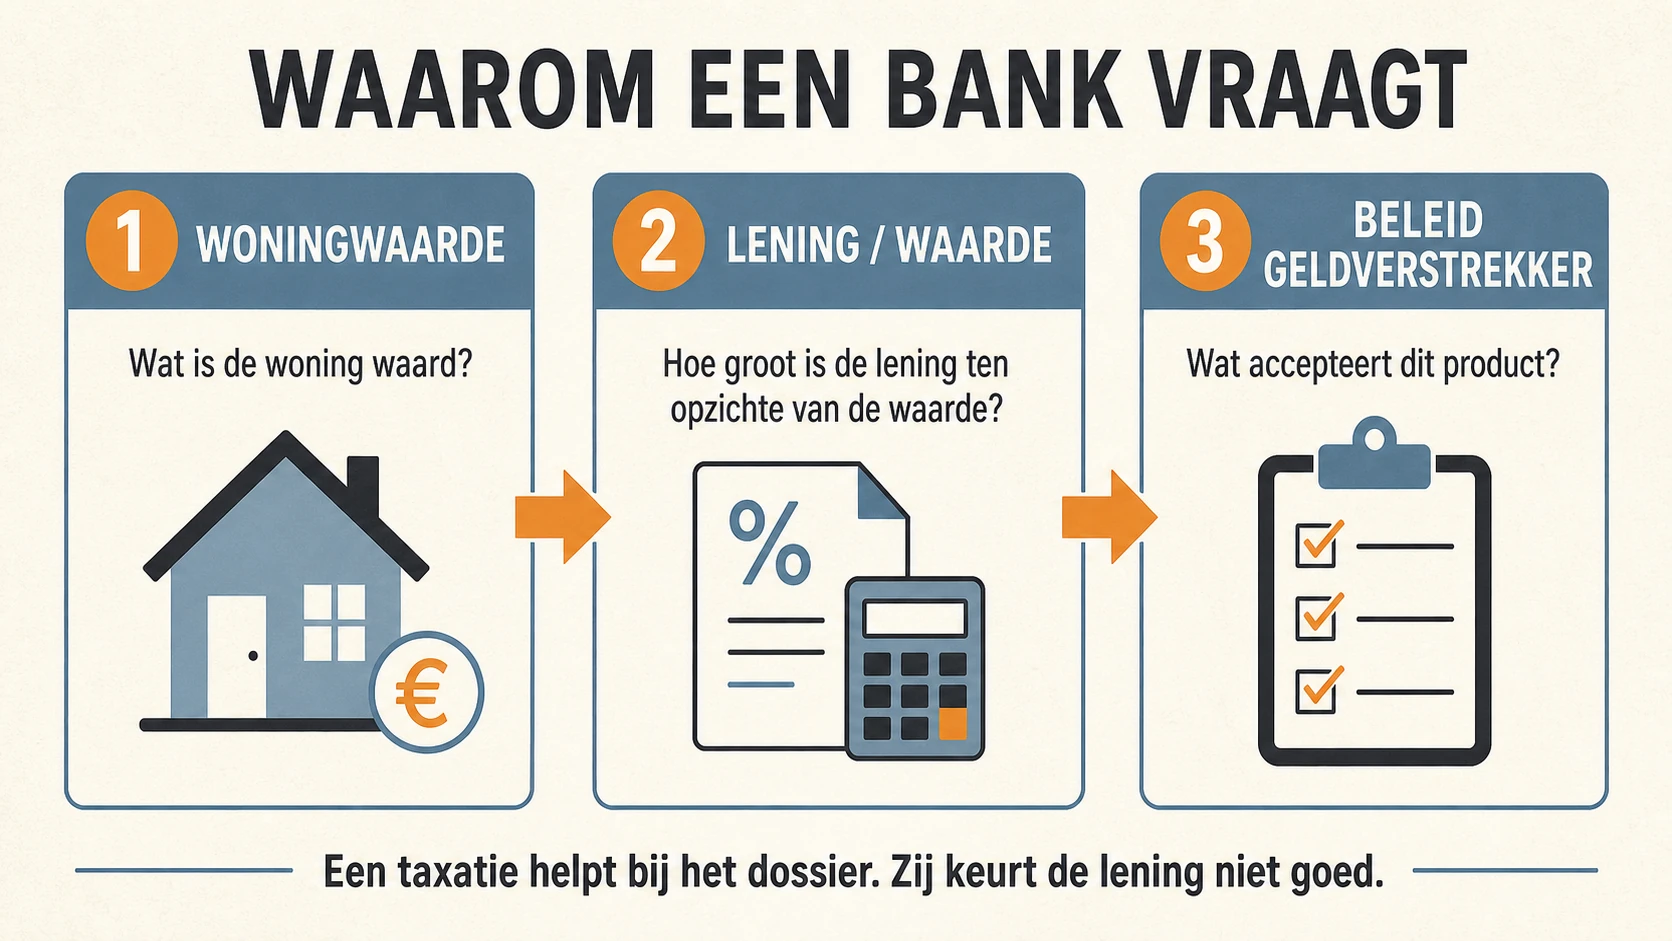
Een bank vraagt om een taxatierapport omdat de woning onderdeel is van de zekerheid voor de hypotheek. Het rapport geeft de geldverstrekker onderbouwing over de waarde en relevante woningfeiten. De bank beoordeelt daarnaast je inkomen, schulden, documenten en productvoorwaarden. Een rapport helpt bij het dossier, maar keurt de lening niet goed.
Wacht een geldverstrekker op je dossier, noteer dan ontvanger, doel, geaccepteerde rapportvorm en waardepeildatum voordat je werk aanvraagt.
## TL;DR: achter het verzoek zitten drie controles
Veel vragen van een geldverstrekker zijn terug te brengen tot drie aparte controles:
1. **Woningwaarde:** wat is de woning waard voor de genoemde waardepeildatum en het doel van de taxatie?
2. **Lening ten opzichte van waarde:** hoe verhoudt de voorgenomen hypotheek zich tot de waarde die de geldverstrekker accepteert?
3. **Beleid van de geldverstrekker:** voldoen vorm, datum, validatie en woningdossier aan de actuele productvoorwaarden?
De overheid legt uit dat de maximale hypotheek samenhangt met inkomen en woningwaarde, met binnen de geldende regels een algemene grens van 100 procent van de woningwaarde. De AFM beschrijft de verhouding tussen lening en woningwaarde ook als onderdeel van verantwoorde hypotheekverstrekking. Die regels verklaren waarom bewijs van waarde nodig is, maar maken van een taxatierapport geen kredietbeslissing.
Een nieuwe geldverstrekker kan de actuele woningwaarde én het huidige inkomen opnieuw beoordelen.
De AFM vermeldt dat bij oversluiten om een taxatierapport kan worden gevraagd, terwijl soms een alternatief zoals een WOZ-waarde wordt geaccepteerd.
Vraag schriftelijk naar ontvanger, doel, vorm, waardepeildatum, validatie en benodigde stukken.
 Voordat je het rapport vergelijkt, leg je doel, ontvanger en bewijs naast officiële informatie over taxatievoorwaarden.
Bij deze opdracht houd je de relevante woning- of dossierfeiten naast officiële informatie over taxatievoorwaarden voordat je op de conclusie vertrouwt.
Als je dossier een verwante vraag oproept, leg je de feiten naast taxatie bij oversluiten hypotheek voordat je de rapportomvang kiest.
Als je dossier een verwante vraag oproept, leg je de feiten naast wat is een taxatierapport voordat je de vervolgstap kiest.
Voordat je het rapport vergelijkt, leg je doel, ontvanger en bewijs naast officiële informatie over taxatievoorwaarden.
Bij deze opdracht houd je de relevante woning- of dossierfeiten naast officiële informatie over taxatievoorwaarden voordat je op de conclusie vertrouwt.
Als je dossier een verwante vraag oproept, leg je de feiten naast [taxatie bij oversluiten hypotheek](/nl/taxatie-bij-oversluiten-van-je-hypotheek/) voordat je de rapportomvang kiest.
Als je dossier een verwante vraag oproept, leg je de feiten naast [wat is een taxatierapport](/nl/wat-is-een-taxatierapport/) voordat je de vervolgstap kiest.
## Context voor deze beslissing
Bij oversluiten verandert de dossiercontext; taxatie bij het oversluiten van je hypotheek benoemt de gegevens die daarbij tellen.
De ontvanger en documentvelden komen samen in inhoud van een taxatierapport; hypotheektaxatie in Rotterdam koppelt die velden aan voorbereiding en onderbouwing.
Je kunt ook contact met ons opnemen met de tekst van het verzoek, zodat de vraag duidelijk is voordat je bestelt.
Als je bank om een taxatierapport vraagt, vergelijk adres en waarde-onderbouwing met [een woningtaxatie in Nuenen](https://taxateureindhoven.com/huis-laten-taxeren-nuenen/) en houd de eisen van de geldverstrekker leidend.
Die acceptatie vertaalt zich in vragen over vorm, datum, validatie en deadline via vereisten voor een hypotheektaxatie.
## Voor wie is deze uitleg?
Deze uitleg is voor:
- kopers die na een bod een taxatie moeten regelen;
- huiseigenaren die een andere geldverstrekker kiezen of een hypotheek willen verhogen;
- aanvragers die twijfelen of een modelwaarde, hybride taxatie of fysieke taxatie wordt geaccepteerd;
- adviseurs en kopers die vóór de opdracht gerichte vragen willen stellen.
De tekst berekent geen leencapaciteit en belooft niet dat een geldverstrekker een bepaalde waarde accepteert.
## Waarom is de woningwaarde relevant voor de bank?
Een hypotheek is verbonden aan de woning als zekerheid. Als de geldverstrekker uitgaat van een waarde die niet door de woningfeiten wordt gedragen, kan het beeld van die zekerheid onjuist zijn. Een taxatierapport geeft een gestructureerde beoordeling door een onafhankelijke professional of een geaccepteerd alternatief, afhankelijk van het dossier.
Daarom kan de geldverstrekker vragen naar het adres, de eigendomsvorm, woonoppervlakte, staat, vergunningen, erfpacht of appartementsrechten, uitgevoerde verbeteringen en vergelijkbare marktgegevens. Het rapport hoort bij een bepaald doel en een bepaalde waardepeildatum. Het is geen tijdloos bewijs van wat de woning later zal opbrengen.
De bank kijkt ook verder dan de woning. Inkomen, bestaande schulden, werk, hypotheekproduct en bewijsstukken kunnen de beslissing beïnvloeden. Als die controles niet passen, maakt een sterke woningwaarde de aanvraag niet automatisch goed.
## Wat voegt een taxatierapport toe aan het hypotheekdossier?
### Een waarde voor een doel en datum
In het rapport staan het doel en de waardepeildatum. Een aankoopdossier, oversluiting en verbouwingsdossier kunnen verschillende vragen hebben. Vraag vóór de opdracht welke datum en formulering de ontvanger nodig heeft.
### Woningfeiten die een model niet altijd kent
De taxateur beoordeelt relevante fysieke en juridische kenmerken. Denk aan indeling, onderhoud, uitbouw, vergunningen, appartementsrechten, erfpacht en zichtbare gebreken. Vertel over wijzigingen in plaats van aan te nemen dat een advertentie of oud document het hele dossier bevat.
### Onderbouwing van de conclusie
Vergelijkbare woningen en andere marktgegevens helpen de conclusie te onderbouwen. De taxateur interpreteert die gegevens in samenhang met de woning. Eén verkoop in de buurt bepaalt niet automatisch de waarde van een andere woning.
### Een document dat de ontvanger kan gebruiken
Het meest bruikbare rapport is niet simpelweg het rapport waarvoor je het snelst een afspraak vindt.
Het is het rapport waarvan vorm, validatie, datum en opdracht aansluiten op de schriftelijke acceptatie van de geldverstrekker.
## Wanneer kan een geldverstrekker om een taxatie vragen?
### Bij aankoop van een woning
De geldverstrekker kan na een bod of vóór afronding van het hypotheekdossier bewijs van de woningwaarde nodig hebben. Het precieze moment hangt af van de geldverstrekker, adviseur en transactiedocumenten. Geef geen algemene opdracht zonder eerst de vereiste vorm te controleren.
### Bij oversluiten
### Bij wijzigen of verhogen van de hypotheek
Een verhoging, verbeterplan of productwijziging kan veranderen welk bewijs nodig is. Beschrijf geplande, onafgemaakte en energiemaatregelen nauwkeurig. De ontvanger bepaalt of een nieuwe taxatie of een ander document volstaat.
### Als woningfeiten uitleg vragen
Een bijzondere eigendomsvorm, appartementsrecht, vergunningsvraag of relevant onderhoudspunt kan tot een uitgebreider dossier leiden. Vraag wat het verzoek heeft veroorzaakt in plaats van te veronderstellen dat elk taxatieverzoek hetzelfde betekent.
## Vragen vóór je een opdracht geeft
Gebruik deze checklist in een e-mail of gesprek met de geldverstrekker of adviseur:
1. **Wie ontvangt het rapport?** Noteer de naam van de geldverstrekker of andere ontvanger.
2. **Wat is het doel?** Benoem aankoop, oversluiten, verhoging, verbetering of een ander doel.
3. **Welke vorm wordt geaccepteerd?** Vraag naar fysiek, hybride, modelmatig of een andere vorm.
4. **Welke waardepeildatum is nodig?** Controleer een eventuele leeftijdsgrens vóór je boekt.
5. **Is validatie verplicht?** Vraag welke voorwaarde voor validatie of registratie geldt.
6. **Welk percentage of welke leningstoets telt?** Vraag de geldverstrekker uit te leggen welke berekening voor het dossier geldt.
7. **Welke woningstukken zijn nodig?** Denk aan stukken over appartement, erfpacht, vergunningen, bouw en verbeteringen.
8. **Wat gebeurt er bij een lagere waarde dan de koopprijs?** Vraag welke opties de geldverstrekker dan bespreekt.
Schriftelijke bevestiging is nuttig, omdat een rapport voor het ene product wel en voor een ander product niet kan worden geaccepteerd.
## Wat als de taxatiewaarde afwijkt van de koopprijs?
De koopprijs is het bedrag dat koper en verkoper afspreken. De taxatiewaarde is een professionele beoordeling voor een bepaald doel en een bepaalde datum. De bedragen kunnen dicht bij elkaar liggen, maar zijn niet hetzelfde gegeven.
Is de waarde lager, dan kan de geldverstrekker vragen om een andere leningstructuur, extra eigen middelen, uitleg of een andere geaccepteerde vorm van bewijs. De reactie hangt af van contract, geldverstrekker en aanvraag. Ga er niet van uit dat een tweede rapport automatisch een hogere waarde oplevert.
Is de waarde hoger, dan neemt de leencapaciteit niet automatisch toe. Inkomensregels, schulden, productgrenzen en de beoordeling van de geldverstrekker blijven gelden. Een hogere waarde kan bovendien vragen oproepen over de onderbouwing en het doel van het rapport.
Bij een Rotterdamse woning kunnen de vragen bijvoorbeeld gaan over appartementsrechten, stukken van de vereniging van eigenaars, uitgevoerde verbeteringen en de gekozen waardepeildatum. Het adres geeft context, maar vormt geen uitzondering op de algemene dossiercontroles.
## Veelgemaakte fouten
- Een rapport bestellen zonder ontvanger en geaccepteerde vorm te controleren.
- Een waarde-indicatie gelijkstellen aan een rapport dat de geldverstrekker accepteert.
- Aannemen dat de koopprijs automatisch de hypotheekwaarde is.
- Vergunningen, uitbouwen, erfpacht of onafgemaakt werk niet melden.
- Een bouwkundige keuring verwarren met een taxatie.
- Denken dat een hoge waarde de hypotheek garandeert.
- Pas laat ontdekken welke rapportdatum nodig is.
## Veelgestelde vragen
### Betekent een taxatierapport dat mijn hypotheek is goedgekeurd?
Nee. Het rapport geeft informatie over de woningwaarde. Inkomen, schulden, stukken, productvoorwaarden en andere controles blijven afzonderlijk bestaan.
### Vraagt de bank altijd om een fysieke taxatie?
Dat is niet algemeen te beantwoorden. In een bepaalde situatie kan een andere vorm worden geaccepteerd, of juist een fysieke opname nodig zijn door product, percentage of woning. Vraag de actuele schriftelijke instructie.
### Is de koopprijs gelijk aan de taxatiewaarde?
Nee. De koopprijs is de afspraak tussen koper en verkoper. De taxatiewaarde is een beoordeling voor een bepaald doel en een bepaalde datum. De geldverstrekker bepaalt hoe beide gegevens worden gebruikt.
### Kan ik een oud rapport gebruiken?
Alleen als de ontvanger de datum en het doel accepteert. Vraag dat vooraf, want de voorwaarden voor rapportleeftijd kunnen verschillen.
### Is een bouwkundige keuring een vervanging?
Nee. Een bouwkundige keuring gaat over staat en mogelijke herstelpunten. Een taxatie gaat over waarde en de onderbouwing voor het genoemde doel. De geldverstrekker kan beide documenten vragen.
### Wat doe ik als het verzoek van de bank vaag is?
## Volgende stap
Begin met de exacte voorwaarde van de geldverstrekker en verzamel daarna de woningfeiten die bij de opdracht horen. De checklist met vereisten voor hypotheektaxatie helpt om de acceptatie in vragen om te zetten; neem contact met ons op als je hulp wilt bij het formuleren van je vraag.