Taxatie voor een hypotheek in Rotterdam: zo bereid je je voor
Bereid een taxatie voor een hypotheek in Rotterdam voor met controle van acceptatie, taxatievorm, woningstukken, datums en rapportgebruik.
Een taxatie voor een hypotheek in Rotterdam moet passen bij de voorwaarden van de geldverstrekker en bij de woning. Controleer vóór de opdracht welke rapportvorm, validatie, waardepeildatum en opleverdatum gelden. Het rapport ondersteunt een leenbesluit. Het bepaalt niet zelfstandig hoeveel je kunt lenen.
Bevestig bij een hypotheekdossier rapportvorm, validatie, waardepeildatum en opleverdeadline voordat je een taxatie boekt.
TL;DR
- Vraag de geldverstrekker welk rapport wordt geaccepteerd.
- Controleer opname, validatie en waardepeildatum.
- Verzamel koop-, eigendoms-, erfpacht-, appartement- en verbouwingsstukken.
- Geef de taxateur een volledig en eerlijk woningdossier.
- Leg het ontvangen rapport naast de hypotheekvraag.
Voordat je het rapport vergelijkt, leg je doel, ontvanger en bewijs naast NHG-voorwaarden voor een woningtaxatie.
Bij deze opdracht houd je de relevante woning- of dossierfeiten naast officiële informatie over taxatievoorwaarden voordat je op de conclusie vertrouwt.
Als je dossier een verwante vraag oproept, leg je de feiten naast wat is een taxatierapport voordat je de rapportomvang kiest.
Als je dossier een verwante vraag oproept, leg je de feiten naast wat kost een taxateur in Rotterdam voordat je de vervolgstap kiest.
Voordat je het rapport vergelijkt, leg je doel, ontvanger en bewijs naast NHG-voorwaarden voor een woningtaxatie.
Bij deze opdracht houd je de relevante woning- of dossierfeiten naast officiële informatie over taxatievoorwaarden voordat je op de conclusie vertrouwt.
Als je dossier een verwante vraag oproept, leg je de feiten naast wat is een taxatierapport voordat je de rapportomvang kiest.
Als je dossier een verwante vraag oproept, leg je de feiten naast wat kost een taxateur in Rotterdam voordat je de vervolgstap kiest.
Context voor deze beslissing
Als een passage onduidelijk is, vergelijk je de tekst met inhoud van een taxatierapport.
Een bedrag is pas vergelijkbaar wanneer taxatiekosten in Rotterdam aan omvang, documenten, inspectie en levering zijn gekoppeld.
Als snelheid onderdeel is van je hypotheekvraag, vergelijk dan de snelle hypotheek-taxateurs in Rotterdam met de schriftelijke voorwaarden van de geldverstrekker.
Bij nieuwbouw maakt de taxatie van een nieuwbouwwoning in Rotterdam onderscheid tussen contract, meerwerk en bouwfase.
Als een geldverstrekker een rapport vraagt, leg de hypotheekvraag en het lokale dossier naast een woningtaxatie in Gestel en houd de ontvangerseisen voor Rotterdam apart.
Orden de dossierstukken met het voorbereiden van een woningtaxatiedossier en vergelijk een voorgestelde waardebepaling met taxatie en waardebepaling.
Voor een gespecialiseerd hypotheekdossier vormen NWWI-validatie in Rotterdam het rapportcontrolepunt, fysieke en hybride NHG-taxatievormen het vormcontrolepunt en vereisten voor een hypotheektaxatie het ontvangercontrolepunt.
De onderwerpen waarom een bank om een taxatierapport vraagt, taxatie bij het oversluiten van je hypotheek, taxatie bij aankoop van een woning en nieuwbouwtaxatie en bouwkundige keuring horen bij verschillende situaties.
Voor provider fit blijft criteria voor een NHG-taxateur een aparte geschiktheidsvraag.
NHG-regels voor woningtaxatie dat een taxatie de marktwaarde voor een hypotheek onderbouwt en dat fysieke, modelmatige en hybride vormen bestaan binnen de eigen voorwaarden.
Leencapaciteit hangt samen met inkomen en woningwaarde volgens regels voor maximale hypotheek.
Voor een fysieke taxatie binnen de NHG-context vermeldt NHG-eisen voor een fysieke taxatie dat de taxateur onafhankelijk moet zijn, dat een geaccepteerd instituut het rapport moet valideren en dat het rapport maximaal zes maanden oud mag zijn gerekend vanaf de waardepeildatum.
Adres, woningtype, doel en stukken vormen de basis voor voorbereiding van een woningtaxatie.
Wat doet het rapport?
Het rapport beschrijft een waardeoordeel van de woning voor een bepaalde datum en een bepaald doel. De geldverstrekker gebruikt dit samen met inkomen, schulden, rente, productvoorwaarden en andere gegevens.
De geldverstrekker bepaalt wat voor jouw dossier wordt geaccepteerd.
Gebruik een geldverstrekker of hypotheekadviseur voor een persoonlijke berekening.
Welke voorwaarden moet je vooraf vragen?
Vraag vóór je een rapport bestelt:
- Is een fysieke, hybride of modelmatige vorm geaccepteerd?
- Is validatie via een genoemd instituut nodig?
- Welke waardepeildatum geldt?
- Hoe recent moet het rapport zijn?
- Gebruikt de geldverstrekker een eigen formulier?
- Zijn er aanvullende eisen voor appartement, erfpacht, verbouwing of nieuwbouw?
- Op welke datum moet het rapport binnen zijn?
Controleer de actuele voorwaarden, want jouw product kan eigen regels hebben.
Stukken voor het woningdossier
Verzamel:
- koopovereenkomst en verkoopinformatie;
- eigendoms-, kadastrale en erfpachtgegevens;
- splitsingsakte en VvE-stukken bij een appartement;
- tekeningen, vergunningen en informatie over uitbouwen;
- energielabel en informatie over energiemaatregelen;
- facturen, plannen en oplevergegevens van verbouwing;
- informatie over fundering of onderhoud die je al hebt.
Markeer ieder ontbrekend of onzeker feit. Een andere oppervlakte, onafgemaakte uitbouw of geplande wijziging kan de opdracht beïnvloeden. De taxateur kan dan vroeg een gerichte vraag stellen.
Vormen van hypotheekwaardering
Fysieke taxatie
Een taxateur bezoekt de woning, noteert relevante feiten zorgvuldig en schrijft een rapport. Opname en stukken moeten aansluiten bij doel en voorwaarden van de geldverstrekker.
Modelmatige waardering
Een model schat de waarde aan de hand van beschikbare woning- en marktgegevens, zonder bezoek. NHG legt uit dat een losse modelmatige waardebepaling of WOZ-verklaring niet voor ieder hypotheekdoel volstaat. Vraag de geldverstrekker of deze vorm voor jouw dossier is toegestaan.
Hybride taxatie
Bij een hybride vorm wordt een modelwaarde beoordeeld door een taxateur volgens de geldende regels. NHG staat deze vorm in omschreven situaties toe en noemt voorwaarden voor gebruik. Vraag of jouw aankoop of oversluiting binnen die beschreven situatie valt.
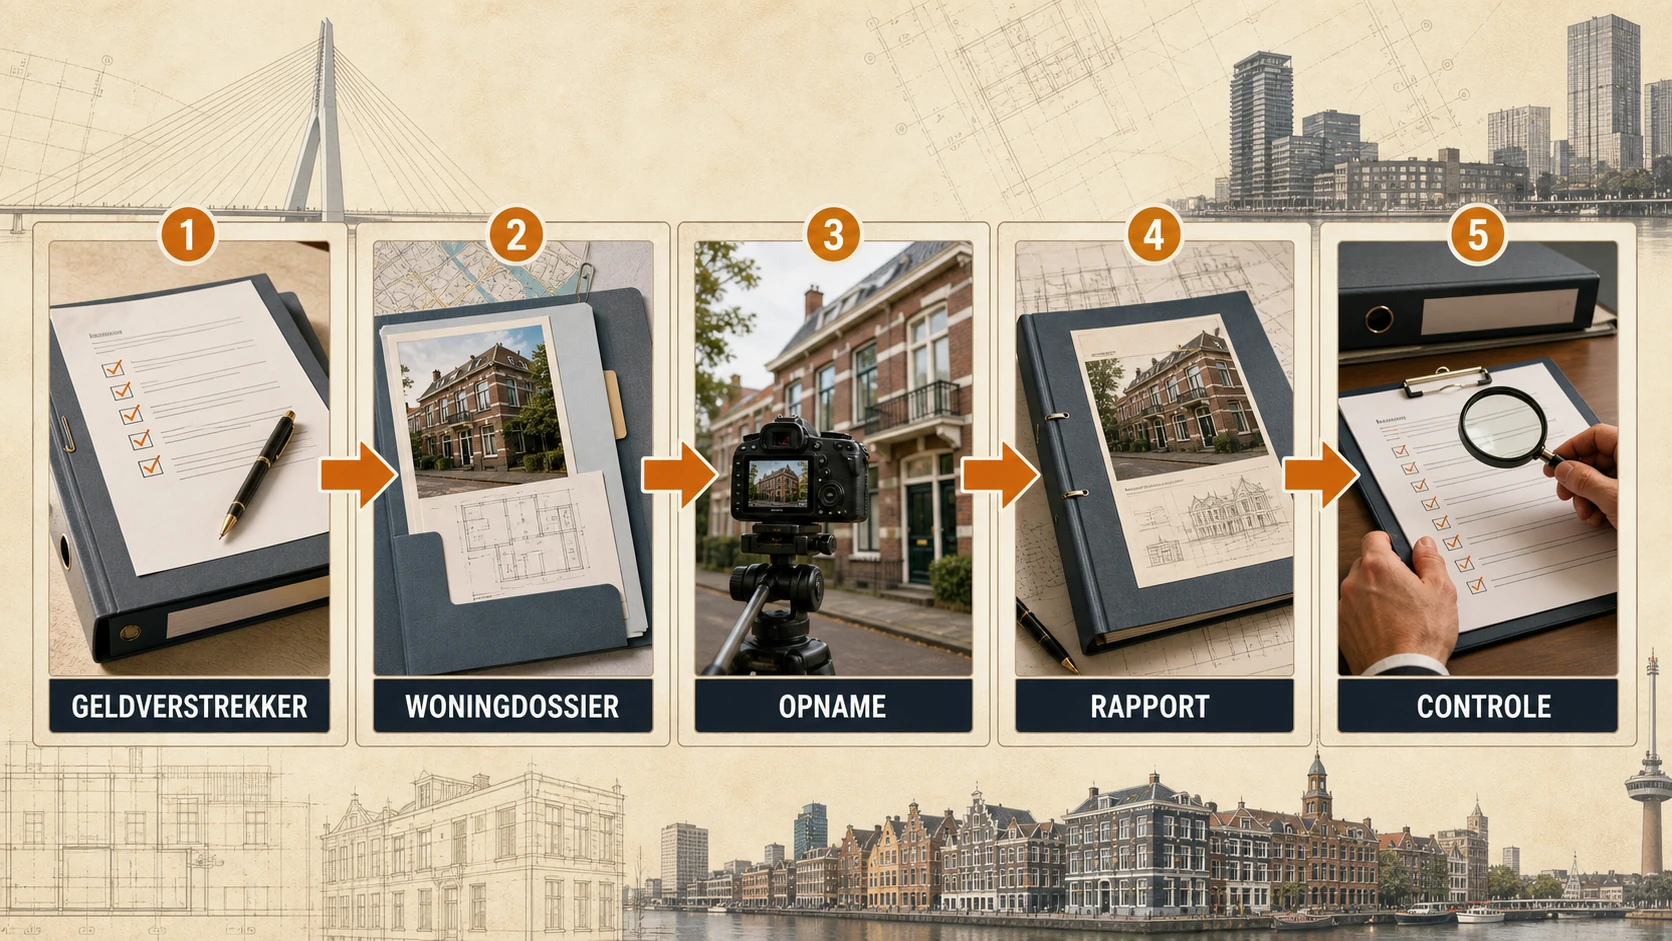
Vijf voorbereidingsstappen
- Schrijf de hypotheekvraag op. Noem woning, geldverstrekker, doel en waardepeildatum.
- Controleer acceptatie. Vraag naar vorm, validatie en leeftijd van het rapport.
- Stuur het dossier. Deel stukken en leg ontbrekende informatie uit.
- Bereid de opname voor. Maak ruimtes toegankelijk en meld afgerond of gepland werk.
- Lees het rapport. Controleer adres, rechten, datums, doel, bewijs, uitgangspunten en waarde.
Hoe past de waarde bij het leenbedrag?
De loan-to-value-verhouding, vaak LTV genoemd, vergelijkt de lening met de geaccepteerde woningwaarde. Een hogere waarde kan die verhouding wijzigen. De geldverstrekker beoordeelt ook inkomen, andere schulden, productregels en eigen geld voor aankoopkosten.
Het rapport is één onderdeel van het besluit. Het belooft geen goedkeuring en bepaalt geen rente.
Veelgemaakte fouten
- Boeken voordat de geldverstrekker het rapport heeft goedgekeurd.
- Een verkeerde ontvanger of waardepeildatum doorgeven.
- VvE-stukken pas aan het einde verzamelen.
- Gepland werk als afgerond werk beschrijven.
- Aannemen dat een online schatting voldoende is.
- Offertes vergelijken zonder validatie en oplevering mee te nemen.
Veelgestelde vragen
Is voor iedere hypotheek een fysieke opname nodig?
Nee. De geldverstrekker, het product en de situatie bepalen de geaccepteerde vorm. Vraag dit vóór de opdracht.
Kan de WOZ-waarde een hypotheekrapport vervangen?
Dat voldoet niet aan iedere eis. NHG legt uit dat een losse WOZ-verklaring of modelwaarde niet voor ieder hypotheekdoel werkt. Controleer de actuele regel bij de geldverstrekker.
Hoe oud mag het rapport zijn?
De geldverstrekker bepaalt dat. In de genoemde NHG-context voor fysieke taxaties geldt maximaal zes maanden vanaf de waardepeildatum.
Garandeert de waarde een lening?
Nee. Inkomen, schulden, rente, productvoorwaarden en andere controles tellen ook mee.
Wat als de taxatiewaarde lager is dan de koopprijs?
Vraag geldverstrekker of adviseur wat het verschil betekent voor eigen geld en leenvoorwaarden. Ga er niet vanuit dat het verschil vanzelf kan worden gefinancierd.
Volgende stap
Vraag de voorwaarden van de geldverstrekker op papier en bereid daarna het dossier voor.
Een hypotheekdossier kan afhangen van de actuele voorwaarden van de geldverstrekker, het rapporttype, de waardepeildatum, opname en validatie. Heb je vragen over de informatie die je moet verzamelen? Neem contact met ons op.
Stel je vraag over een hypotheektaxatie →