Taxatie bij oversluiten van je hypotheek
Lees wanneer een nieuwe geldverstrekker bij oversluiten om een taxatie kan vragen, wat je voorbereidt en hoe je vorm, datum en acceptatie controleert in Rotterdam.
Bij het oversluiten van je hypotheek kan een nieuwe geldverstrekker je huidige financiële situatie en de actuele waarde van de woning opnieuw bekijken. De AFM legt uit dat een nieuwe aanbieder om een taxatierapport kan vragen, terwijl soms een WOZ-waarde als alternatief wordt gebruikt. De schriftelijke instructie van de geldverstrekker bepaalt wat je nodig hebt.
TL;DR
De bruikbare volgorde is geldverstrekker, rapportvorm, validatie, waardepeildatum en oplevervoorwaarden controleren voordat je werk aanvraagt.
Wacht een geldverstrekker op je dossier, noteer dan ontvanger, doel, geaccepteerde rapportvorm en waardepeildatum voordat je werk aanvraagt.
Voordat je het rapport vergelijkt, leg je doel, ontvanger en bewijs naast officiële informatie over taxatievoorwaarden.
Bij deze opdracht houd je de relevante woning- of dossierfeiten naast officiële informatie over taxatievoorwaarden voordat je op de conclusie vertrouwt.
Als je dossier een verwante vraag oproept, leg je de feiten naast vereisten hypotheektaxatie Nederland voordat je de rapportomvang kiest.
Als je dossier een verwante vraag oproept, leg je de feiten naast taxatie voor hypotheek in Rotterdam voordat je de vervolgstap kiest.
Voordat je het rapport vergelijkt, leg je doel, ontvanger en bewijs naast officiële informatie over taxatievoorwaarden.
Bij deze opdracht houd je de relevante woning- of dossierfeiten naast officiële informatie over taxatievoorwaarden voordat je op de conclusie vertrouwt.
Als je dossier een verwante vraag oproept, leg je de feiten naast vereisten hypotheektaxatie Nederland voordat je de rapportomvang kiest.
Als je dossier een verwante vraag oproept, leg je de feiten naast taxatie voor hypotheek in Rotterdam voordat je de vervolgstap kiest.
Context voor deze beslissing
vereisten voor een hypotheektaxatie zetten deze vragen om in een bericht aan de geldverstrekker.
hypotheektaxatie in Rotterdam verbindt de geldverstrekkercontext aan het bredere dossier.
Als NHG meespeelt, de vergelijking van fysieke en hybride vormen onderscheidt de twee rapportvormen.
Wil je het taxatiedeel beter begrijpen, neem dan contact met ons op met de tekst van het verzoek en de relevante situatie.
Als je je hypotheek oversluit, leg de hypotheekvoorwaarden naast een woningtaxatie in Oirschot en houd de Rotterdamse opdrachtgegevens apart.
Voor wie is deze uitleg?
Deze uitleg is nuttig als je:
- een nieuwe hypotheekaanbieder vergelijkt;
- je hypotheekproduct wijzigt of een verhoging overweegt;
- niet weet of een eerder taxatierapport nog bij de nieuwe aanvraag past;
- de taxatievraag wilt scheiden van rente-, advies- en notariskosten.
De tekst berekent geen besparing, beveelt geen geldverstrekker aan en beslist niet of oversluiten voor jou geschikt is.
Waarom kan de waarde opnieuw worden gecontroleerd?
De woning vormt onderdeel van de hypotheekzekerheid. Een nieuwe aanbieder heeft bewijs nodig dat bij het eigen dossier en product past. De actuele waarde kan ook van belang zijn voor de verhouding tussen de nieuwe lening en de woningwaarde, vaak aangeduid als loan-to-value.
Een nieuwe controle kan nodig zijn omdat het doel verandert, het hypotheekbedrag wijzigt, er verbeteringen zijn uitgevoerd, de staat van de woning anders is of de nieuwe aanbieder een ander acceptatiebeleid heeft. Een oud rapport kan nuttige achtergrond zijn, maar wordt niet automatisch voor een nieuwe aanvraag geaccepteerd.
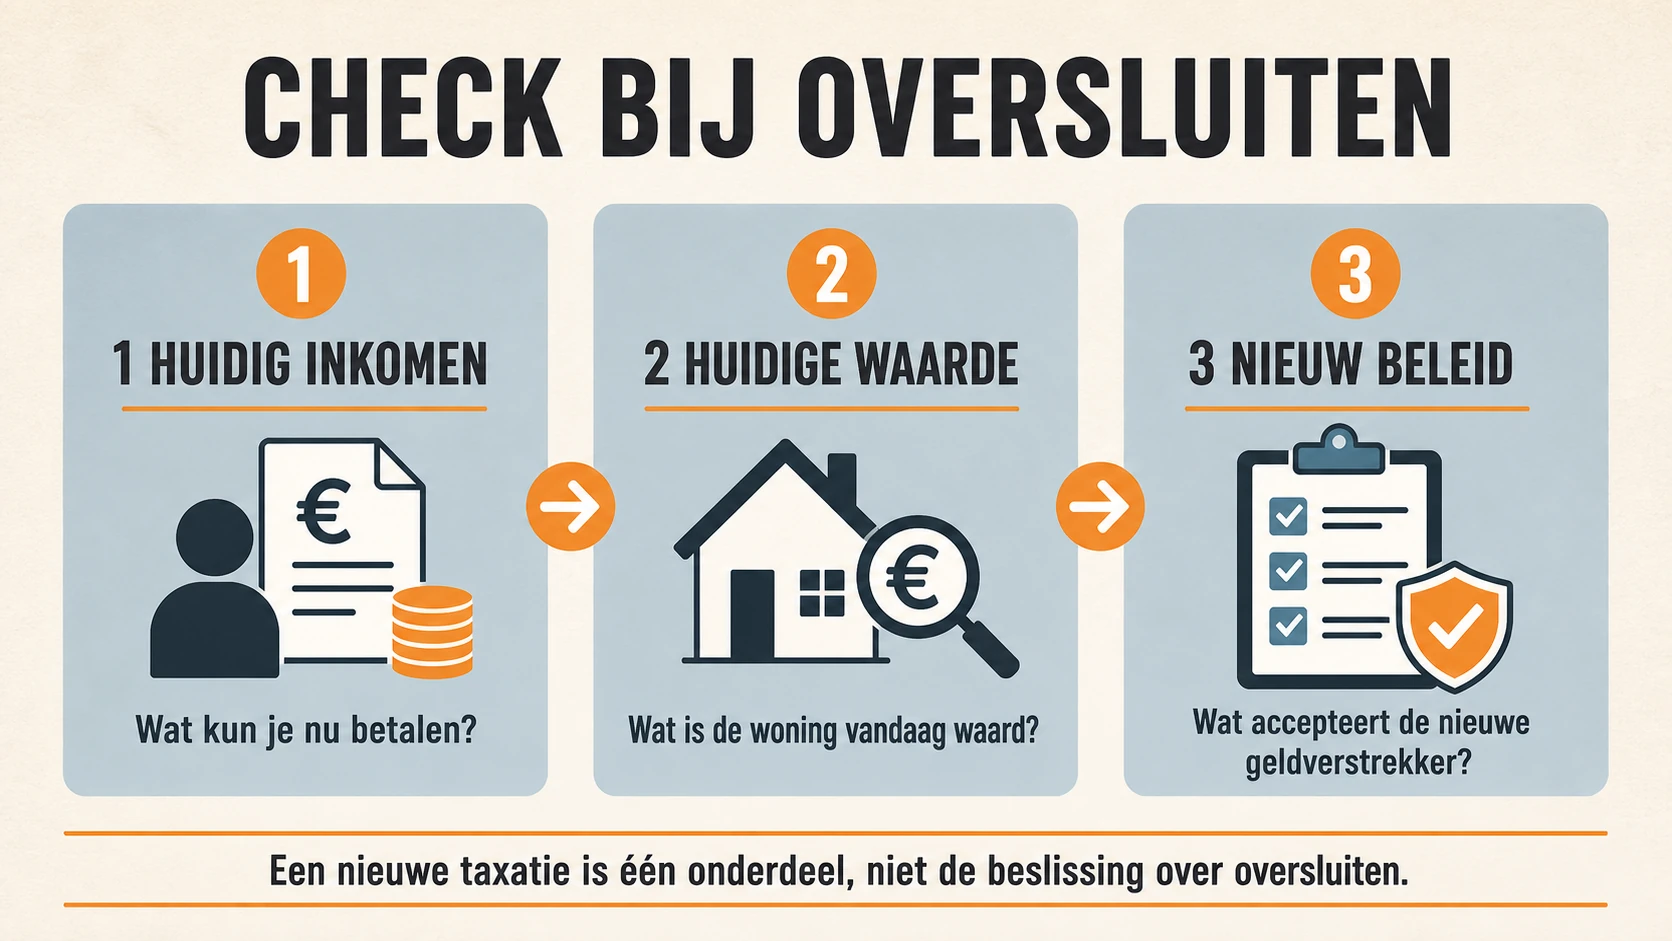
De waardetoets is maar één onderdeel van oversluiten. De nieuwe aanbieder kan ook inkomen, schulden, werk, de bestaande lening, het gewenste bedrag en bewijsstukken bekijken. Een gunstige waarde garandeert geen nieuwe hypotheek.
De nieuwe geldverstrekker of adviseur moet de productvoorwaarden bevestigen.
Wanneer kan een nieuwe taxatie passen?
Bij een andere geldverstrekker
Een nieuwe aanbieder kan actuele waarde-informatie vragen voordat een aanbod wordt afgerond. Vraag of een fysieke taxatie, hybride vorm, WOZ-waarde of andere bron wordt geaccepteerd. Doe dat vóór je voor een opdracht betaalt.
Bij een verhoging van de hypotheek
Als je meer wilt lenen, kan de geldverstrekker bewijs nodig hebben dat past bij de huidige woning en de nieuwe lening. Gepland werk kan extra vragen oproepen over de huidige staat, de verbetering en de waardepeildatum. De geaccepteerde vorm hangt af van product en aanvraag.
Bij een ander doel of product
Een productwijziging kan een andere rapportvoorwaarde meebrengen. Een bestaand rapport kan het verkeerde doel, de verkeerde leeftijd of de verkeerde ontvanger hebben. Vraag de adviseur om die voorwaarden op schrift in plaats van aan te nemen dat het document opnieuw kan worden gebruikt.
Bij veranderingen aan de woning
Een uitbouw, functiewijziging, energiemaatregel, nieuwe erfpachtregeling of grote reparatie kan veranderen welke informatie nodig is. Verzamel waar aanwezig vergunningen, tekeningen, facturen of andere relevante stukken. Beschrijf gepland werk niet als afgerond werk.
Een praktische voorbereiding
1. Bepaal de ontvangende partij
Noteer de nieuwe geldverstrekker, adviseur en het product. Een rapport dat de ene geldverstrekker accepteert, wordt niet automatisch door een andere geaccepteerd.
2. Vraag welke waardebron wordt geaccepteerd
Vraag of het dossier een taxatierapport nodig heeft of dat een WOZ-waarde of andere bron volstaat. Controleer of een fysieke of hybride vorm en validatie nodig zijn.
3. Bevestig doel en datum
Noem oversluiten, verhogen of wijzigen als doel. Vraag welke waardepeildatum nodig is en of een bestaand rapport binnen de toegestane leeftijd valt.
4. Beschrijf de woning zoals die nu is
Maak een lijst van veranderingen sinds het vorige rapport: uitbouw, indeling, onderhoud, vergunningen, erfpacht en appartementsstukken. Een compleet dossier voorkomt vragen die je vooraf had kunnen beantwoorden.
5. Controleer het bredere dossier
De taxatie vervangt de beoordeling van inkomen, schulden, werk, hypotheekschuld, advieskosten, notariskosten en productvoorwaarden niet. Vraag de adviseur welke cijfers en documenten nog nodig zijn.
6. Geef pas daarna de opdracht
Gebruik de formulering van de geldverstrekker voor de opdracht. Bewaar de bevestiging van doel, vorm, datum, validatie en ontvanger bij de andere stukken.
Stukken en vragen om voor te bereiden
De geldverstrekker bepaalt de exacte lijst, maar deze vragen helpen:
- Wat is de huidige hypotheekschuld en welk nieuw bedrag is gevraagd?
- Is de woning veranderd sinds het vorige rapport?
- Zijn er vergunningen, erfpachtstukken, appartementsrechten of documenten van de vereniging van eigenaars?
- Welke waardepeildatum en rapportleeftijd zijn toegestaan?
- Is het rapport alleen voor oversluiten of ook voor verhoging of verbetering?
- Accepteert de geldverstrekker in dit dossier een WOZ-waarde of ander alternatief?
- Is validatie of een specifieke relatie met de taxateur nodig?
- Welke kosten horen bij de berekening van oversluiten en welke bij de taxatieopdracht?
Houd waarde, kosten en besparing uit elkaar
Een taxatierapport beantwoordt een waardevraag voor een bepaald doel en een bepaalde datum. Het vertelt niet wat oversluiten in totaal kost. Advies-, notaris-, administratie- en eventuele taxatiekosten kunnen afzonderlijke onderdelen zijn.
Ook bewijst een lagere rente op zichzelf niet dat oversluiten geld bespaart. Het resultaat hangt af van aanbod, kosten, resterende looptijd, aflossingsvorm en jouw omstandigheden. De taxatie kan één onderdeel van het dossier ondersteunen zonder die financiële vergelijking te beantwoorden.
Bij een Rotterdamse woning kunnen lokale woningfeiten relevant zijn, zoals appartementsrechten, erfpacht, uitbouwen of de staat van een ouder gebouw. Het adres ontslaat je niet van de landelijke en productvoorwaarden van de nieuwe geldverstrekker.
Wat als de actuele waarde lager uitvalt?
Controleer eerst of doel, woningfeiten en datum van de opdracht kloppen. Is de waarde lager, vraag de geldverstrekker of adviseur wat dat voor de nieuwe lening betekent en welke mogelijkheden er zijn. Ga niet ervan uit dat een tweede rapport automatisch een andere conclusie geeft.
Is de waarde hoger, vraag dan hoe de geldverstrekker die gebruikt in de verhouding tussen lening en waarde. Een hogere waarde vervangt de inkomenstoets, schuldencontrole, productregels en beoordeling van betaalbaarheid niet.
Veelgemaakte fouten
- Eerst een rapport bestellen en pas daarna de geaccepteerde bron vragen.
- Een oud rapport opnieuw gebruiken zonder doel en datum te controleren.
- Geplande verbeteringen als afgerond beschrijven.
- Rentes vergelijken zonder oversluitkosten mee te nemen.
- Aannemen dat een WOZ-waarde voor ieder product volstaat.
- Denken dat de actuele waarde de hele aanvraag beslist.
- Informatie over appartement, erfpacht of vergunningen weglaten.
Veelgestelde vragen
Heb ik bij oversluiten altijd een nieuwe taxatie nodig?
Nee. Een nieuwe geldverstrekker kan in een bepaalde aanvraag een WOZ-waarde of andere bron accepteren. Vraag vóór de opdracht wat in jouw dossier geldt.
Kan ik de taxatie van mijn oude hypotheek gebruiken?
Alleen als de nieuwe geldverstrekker doel, datum, vorm en validatie accepteert. Een oud rapport kan context geven zonder aan de voorwaarden van het nieuwe dossier te voldoen.
Bepaalt de taxatie mijn nieuwe rente?
De waarde kan afhankelijk van het product een onderdeel zijn van een loan-to-value-categorie. De geldverstrekker en het actuele aanbod bepalen de rente. Het rapport bepaalt die niet zelfstandig.
Wat als ik na het vorige rapport heb verbouwd?
Meld wat is veranderd en lever beschikbare stukken aan. Beschrijf gepland, onafgemaakt en afgerond werk afzonderlijk.
Is een WOZ-waarde hetzelfde als een taxatierapport?
Nee. Het gaat om verschillende vormen van waardebewijs. De AFM vermeldt dat een WOZ-waarde bij oversluiten soms kan worden geaccepteerd, maar de nieuwe geldverstrekker beslist of dat in jouw dossier werkt.
Kan een hogere waarde de hypotheek automatisch verhogen?
Nee. Inkomen, schulden, productregels, stukken en de beoordeling van betaalbaarheid blijven gelden.
Wie beantwoordt mijn specifieke vraag over oversluiten?
Volgende stap
Vraag de nieuwe aanbieder naar bron, doel, datum, vorm en validatie. Bereid daarna de actuele woningfeiten en de overige stukken voor. De checklist met vereisten voor hypotheektaxatie helpt je het dossier te controleren voordat je iets bestelt.
Vraag de nieuwe geldverstrekker of adviseur of een taxatierapport, WOZ-waarde of andere bron wordt geaccepteerd en bevestig doel en datum. Meld verbeteringen of wijzigingen aan de woning. Is het verzoek onduidelijk? Neem contact met ons op met de tekst van de geldverstrekker en je vraag.
Stel je vraag over oversluiten en taxatie →