Taxatie bij aankoop van een woning: stappenplan
Volg de taxatiestap bij een Nederlandse woningaankoop van leencapaciteit en bod tot keuring, hypotheek en notariële overdracht in Rotterdam.
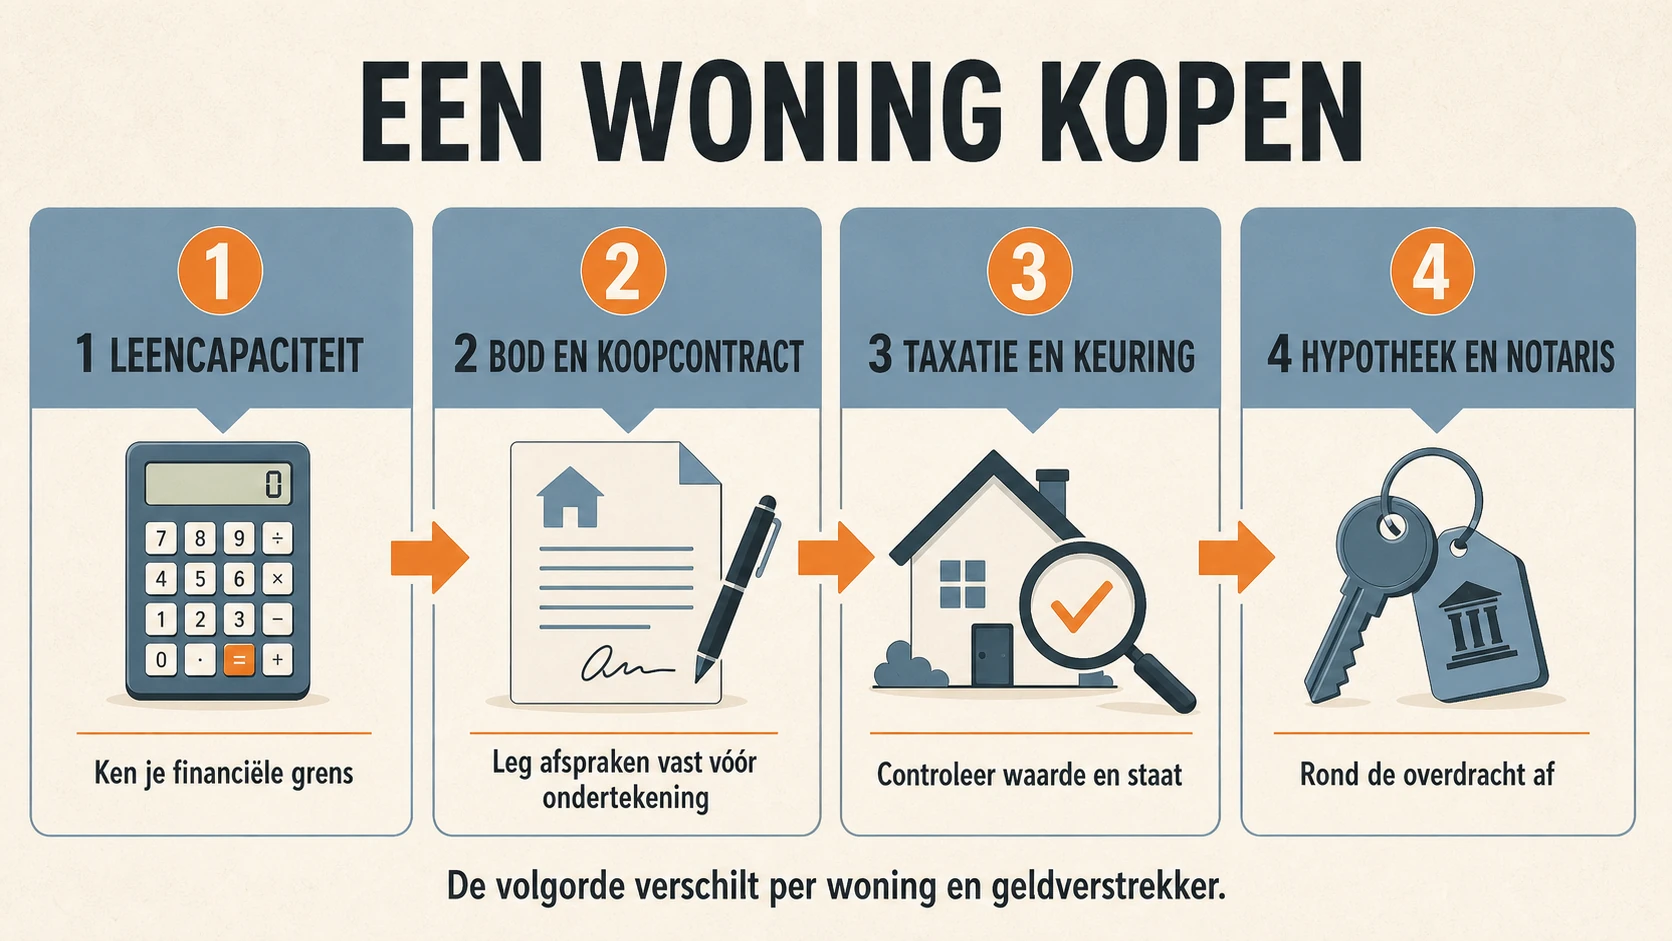
Bij de aankoop van een woning is de taxatie één stap in een groter geheel. Bepaal eerst je leencapaciteit, breng daarna een bod uit en teken het koopcontract als de afspraak bij je past. De geldverstrekker kan vervolgens een taxatie voor het hypotheekdossier vragen. Een bouwkundige keuring, hypotheekbeoordeling en notariële overdracht zijn andere onderdelen van de aankoop.
Koop je een woning, houd bod, taxatie, bouwkundige keuring, hypotheekbeoordeling en overdracht dan als aparte beslissingen bij elkaar.
TL;DR: houd vijf taken uit elkaar
De aankoop wordt overzichtelijker als iedere professionele taak een eigen doel heeft:
- Leencapaciteit: breng in kaart wat inkomen, schulden en de geldende regels mogelijk maken.
- Bod en koopcontract: spreek prijs en voorwaarden met de verkoper af en bevestig de aankoop in het contract.
- Taxatie: lever de geldverstrekker bewijs van woningwaarde voor het genoemde doel en de genoemde datum.
- Bouwkundige keuring: onderzoek de staat en mogelijke herstelpunten.
- Hypotheek en notaris: rond de controles van de geldverstrekker af en draag de woning via de notaris over.
De precieze volgorde kan verschillen. De overheidschecklist zegt dat kopers vóór het zoeken hun leencapaciteit moeten berekenen en noemt het ondertekende contract, de wettelijke bedenktijd van drie dagen, de keuring en de notariële overdracht als belangrijke momenten.
Voordat je het rapport vergelijkt, leg je doel, ontvanger en bewijs naast officiële informatie over taxatievoorwaarden.
Bij deze opdracht houd je de relevante woning- of dossierfeiten naast officiële informatie over taxatievoorwaarden voordat je op de conclusie vertrouwt.
Als je dossier een verwante vraag oproept, leg je de feiten naast voor kopers voordat je de rapportomvang kiest.
Als je dossier een verwante vraag oproept, leg je de feiten naast taxatie voor hypotheek in Rotterdam voordat je de vervolgstap kiest.
Voordat je het rapport vergelijkt, leg je doel, ontvanger en bewijs naast officiële informatie over taxatievoorwaarden.
Bij deze opdracht houd je de relevante woning- of dossierfeiten naast officiële informatie over taxatievoorwaarden voordat je op de conclusie vertrouwt.
Als je dossier een verwante vraag oproept, leg je de feiten naast voor kopers voordat je de rapportomvang kiest.
Als je dossier een verwante vraag oproept, leg je de feiten naast taxatie voor hypotheek in Rotterdam voordat je de vervolgstap kiest.
Context voor deze beslissing
Bij een aankoop moeten koopcontext en taxatiestukken samenkomen: aankoopinformatie voor kopers beschrijft de beslissing, terwijl voorbereiding van een woningtaxatie de stukken ordent.
Als je een woning koopt, leg woningfeiten en koopvoorwaarden naast een woningtaxatie in Geldrop zonder gegevens van een ander adres over te nemen.
informatie voor kopers ordent de aankoopcontext; blijft het rapportdeel van je dossier onduidelijk, stuur dan de taxatievraag naar ons.
Bij een aankoop moet je naast hypotheektaxatie in Rotterdam ook begrijpen waarom een bank om een taxatierapport vraagt: waarde is één onderdeel en geen kredietbeslissing.
Voor wie is dit stappenplan?
Dit stappenplan is voor:
- kopers die in Rotterdam of elders in Nederland een woning willen kopen;
- starters die willen weten waar de taxatie thuishoort;
- kopers die taxatie en bouwkundige keuring naast elkaar leggen;
- aanvragers die vóór de opdracht een lijst met vragen voor de geldverstrekker nodig hebben.
Het is een planninghulp, geen persoonlijk financieel of juridisch advies en geen garantie op hypotheekacceptatie.
Voor het zoeken: controleer je uitgangspunt
Bekijk je leencapaciteit
De overheid legt uit dat de maximale hypotheek samenhangt met inkomen en woningwaarde, met binnen de geldende regels een algemene grens van 100 procent van de woningwaarde. Schulden, inkomensvorm, huishouden en productvoorwaarden tellen ook mee. Begin daarom met een realistisch gesprek over financiering en niet met een taxatie van een woning die je nog niet hebt gekozen.
Maak een map met stukken
Bewaar informatie over inkomen en schulden, identiteitsdocumenten, een bestaande hypotheek als dat relevant is en vragen voor de adviseur bij elkaar. Later kunnen het koopcontract, appartementsgegevens, erfpachtstukken, vergunningen of informatie over verbeteringen nodig zijn.
Vraag vroeg naar het taxatiebeleid
Vraag of de geldverstrekker een fysieke taxatie, hybride vorm of andere bron gebruikt en welk doel en welke datum nodig zijn. Vroeg informeren betekent niet dat je al een rapport bestelt. Het voorkomt wel dat je na een bod de verkeerde opdracht kiest.
Stap 1: breng een bod uit en behandel het contract
Een bod is meer dan een bedrag. Het kan voorwaarden bevatten over financiering, keuring, timing en andere punten. Koper en verkoper bepalen welke voorwaarden in de afspraak komen. Vraag een passende adviseur of juridisch professional wat de formulering voor jouw situatie betekent.
Na overeenstemming beschrijft het koopcontract de afspraak. De overheid legt uit dat de koper na ontvangst van het ondertekende contract een wettelijke bedenktijd van drie dagen heeft. Die periode staat los van een financierings- of keuringsvoorwaarde. Lees de documenten zorgvuldig en noteer iedere deadline.
Zie de taxatie niet als automatische bevestiging dat de koopprijs betaalbaar is. De taxatie beantwoordt een waardevraag voor de geldverstrekker. Inkomen, schulden, eigen geld en contractvoorwaarden blijven relevant.
Stap 2: geef de juiste taxatieopdracht
Bevestig de opdracht
Vraag vóór je een rapport bestelt aan de geldverstrekker of adviseur om bevestiging van:
- de ontvanger en het hypotheekproduct;
- het doel, bijvoorbeeld aankoop of een gekoppelde verbetering;
- de geaccepteerde taxatievorm;
- de vereiste waardepeildatum en rapportleeftijd;
- een voorwaarde voor validatie of registratie;
- de stukken die je over de woning moet aanleveren;
- wat er gebeurt als de taxatiewaarde lager is dan de koopprijs.
Bereid het woningdossier voor
Lever juiste gegevens over de woning aan. Afhankelijk van de woning kunnen het koopcontract, plattegronden, appartementsrechten, stukken van de vereniging van eigenaars, erfpacht, vergunningen, uitbouwen, onderhoud en geplande verbeteringen nodig zijn. Benoem wat afgerond, gepland of onafgemaakt is.
Begrijp de conclusie
De taxatie geldt voor een bepaald doel en een bepaalde waardepeildatum. Het rapport belooft geen toekomstige verkoopprijs en vervangt de inkomenstoets en schuldencontrole van de geldverstrekker niet. Bewaar het rapport bij het hypotheekdossier en vraag hoe de ontvanger het gebruikt.
Stap 3: regel een bouwkundige keuring apart
Een bouwkundige keuring richt zich op staat, gebreken en mogelijke reparaties. Een taxatie richt zich op marktwaarde en de onderbouwing voor het genoemde doel. De overheid noemt zowel bouwkundige keuring als taxatie als mogelijke kosten bij het kopen van een woning. De geldverstrekker kan één van beide of beide nodig hebben.
Vraag de inspecteur wat de opdracht bevat en wanneer het rapport nodig is. De overheidschecklist noemt een keuring vóór de overdracht van de sleutels. Je koopcontract kan eigen termijnen of voorwaarden bevatten; bespreek die met een passende adviseur.
Bij een oudere Rotterdamse woning kunnen vragen bijvoorbeeld gaan over onderhoud, vocht, dak, installaties of beschikbare funderingsinformatie. Dat zijn aandachtspunten om te onderzoeken en geen conclusie over een specifieke woning. Geef relevante, bevestigde stukken aan de taxateur en neem niet aan dat de keuring de waardevraag beantwoordt.
Stap 4: rond hypotheek en notaris af
De geldverstrekker beoordeelt inkomen, schulden, stukken, de taxatie en productvoorwaarden. Reageer op aanvullende vragen en vraag wat nog ontbreekt. Verandert de geldverstrekker de vereiste rapportvorm of onderbouwing, bevestig dan de nieuwe opdracht voordat je extra werk bestelt.
De notaris verzorgt de juridische overdracht en bijbehorende documenten. De overheidschecklist plaatst de eigendomsoverdracht bij de notaris. Een taxatie draagt geen eigendom over en een taxateur vervangt de notaris niet.
Als de waarde lager is dan het bod
Bestel niet meteen een tweede rapport. Controleer eerst of adres, doel, datum, woningfeiten en ontvanger kloppen. Vraag daarna de geldverstrekker en adviseur wat de lagere waarde betekent voor de hypotheek en welke mogelijkheden onder het contract bestaan.
Een gesprek kan bijvoorbeeld gaan over een andere leningstructuur, meer eigen middelen, overleg met de verkoper of de vraag of de aankoop nog past. Welke opties bestaan, hangt af van overeenkomst, geldverstrekker en financiële situatie. Ga niet ervan uit dat een tweede rapport een hogere waarde geeft.
Is de waarde hoger, dan blijven inkomen, schulden, productvoorwaarden en de beoordeling van de geldverstrekker bepalend. Een hogere waarde betekent niet automatisch dat je meer kunt lenen.
Veelgemaakte fouten bij starters
- Woningen zoeken zonder eerst de leencapaciteit realistisch te bekijken.
- Een taxatie bestellen zonder geldverstrekker en doel te bevestigen.
- Een taxatie als vervanging van een bouwkundige keuring behandelen.
- De bedenktijd van drie dagen of een andere contracttermijn vergeten.
- Geplande verbeteringen als afgerond beschrijven.
- Informatie over appartement, erfpacht of vergunningen weglaten.
- Aannemen dat koopprijs en taxatiewaarde gelijk moeten zijn.
- Een taxatie verwarren met hypotheekacceptatie.
Veelgestelde vragen
Wanneer bestel ik de taxatie?
Vaak na een bod of overeenkomst, zodra de geldverstrekker de opdracht heeft gegeven. De exacte timing verschilt. Vraag vóór de opdracht naar doel, vorm en datum.
Heb ik de taxatie nodig vóór ik een bod uitbreng?
Meestal begint het financieringsgesprek eerder. Een geldverstrekker kan eigen procedures hebben, dus controleer dat direct. Bestel geen rapport zonder duidelijke opdracht voor een woning die je nog niet hebt gekozen.
Beschermt de taxatie mij als de waarde laag is?
Het rapport kan een verschil tussen bod en taxatiewaarde zichtbaar maken, maar contract en financieringsvoorwaarden bepalen wat je kunt doen. Laat de tekst en termijnen die voor jouw aankoop gelden door een passende professional uitleggen.
Is een bouwkundige keuring verplicht?
Dat hangt af van woning, contract, koper en geldverstrekker. Het is een andere opdracht dan taxatie. Controleer de koopstukken en vraag de betreffende professional wat nodig is.
Zit er bij een taxatie ook een keuring?
Een taxatie beoordeelt woningfeiten die relevant zijn voor waarde, maar is niet hetzelfde als een volledige bouwkundige keuring. Vraag iedere professional om de reikwijdte van de opdracht uit te leggen.
Kan ik een taxatie van een andere geldverstrekker gebruiken?
Alleen als de nieuwe ontvanger doel, vorm, datum en validatie accepteert. Vraag dat vóór je erop vertrouwt.
Keurt het rapport mijn hypotheek goed?
Nee. De geldverstrekker beoordeelt ook inkomen, schulden, documenten, productvoorwaarden en betaalbaarheid.
Volgende stap
Vraag de geldverstrekker om de exacte taxatieopdracht zodra een bod serieus wordt.
Houd taxatie, bouwkundige keuring, hypotheekbeoordeling en contracttermijnen als aparte punten.
Vraag de geldverstrekker of adviseur om het doel, de geaccepteerde vorm, de waardepeildatum en de validatie te bevestigen. Houd de taxatie los van de bouwkundige keuring en bespreek contracttermijnen met een passende professional. Neem contact met ons op als je hulp wilt bij het taxatiedeel van je dossier.
Stel je vraag over aankoop en taxatie →